(安打拉通讯社雅加达讯)政府正式为五个特定劳动密集型行业的工人承担2026年度的个人所得税(PPh)第21条税款。
该政策载于《2025年第105号财政部长条例》(PMK 105/2025),作为2026财政年度激励经济方案的一部分。
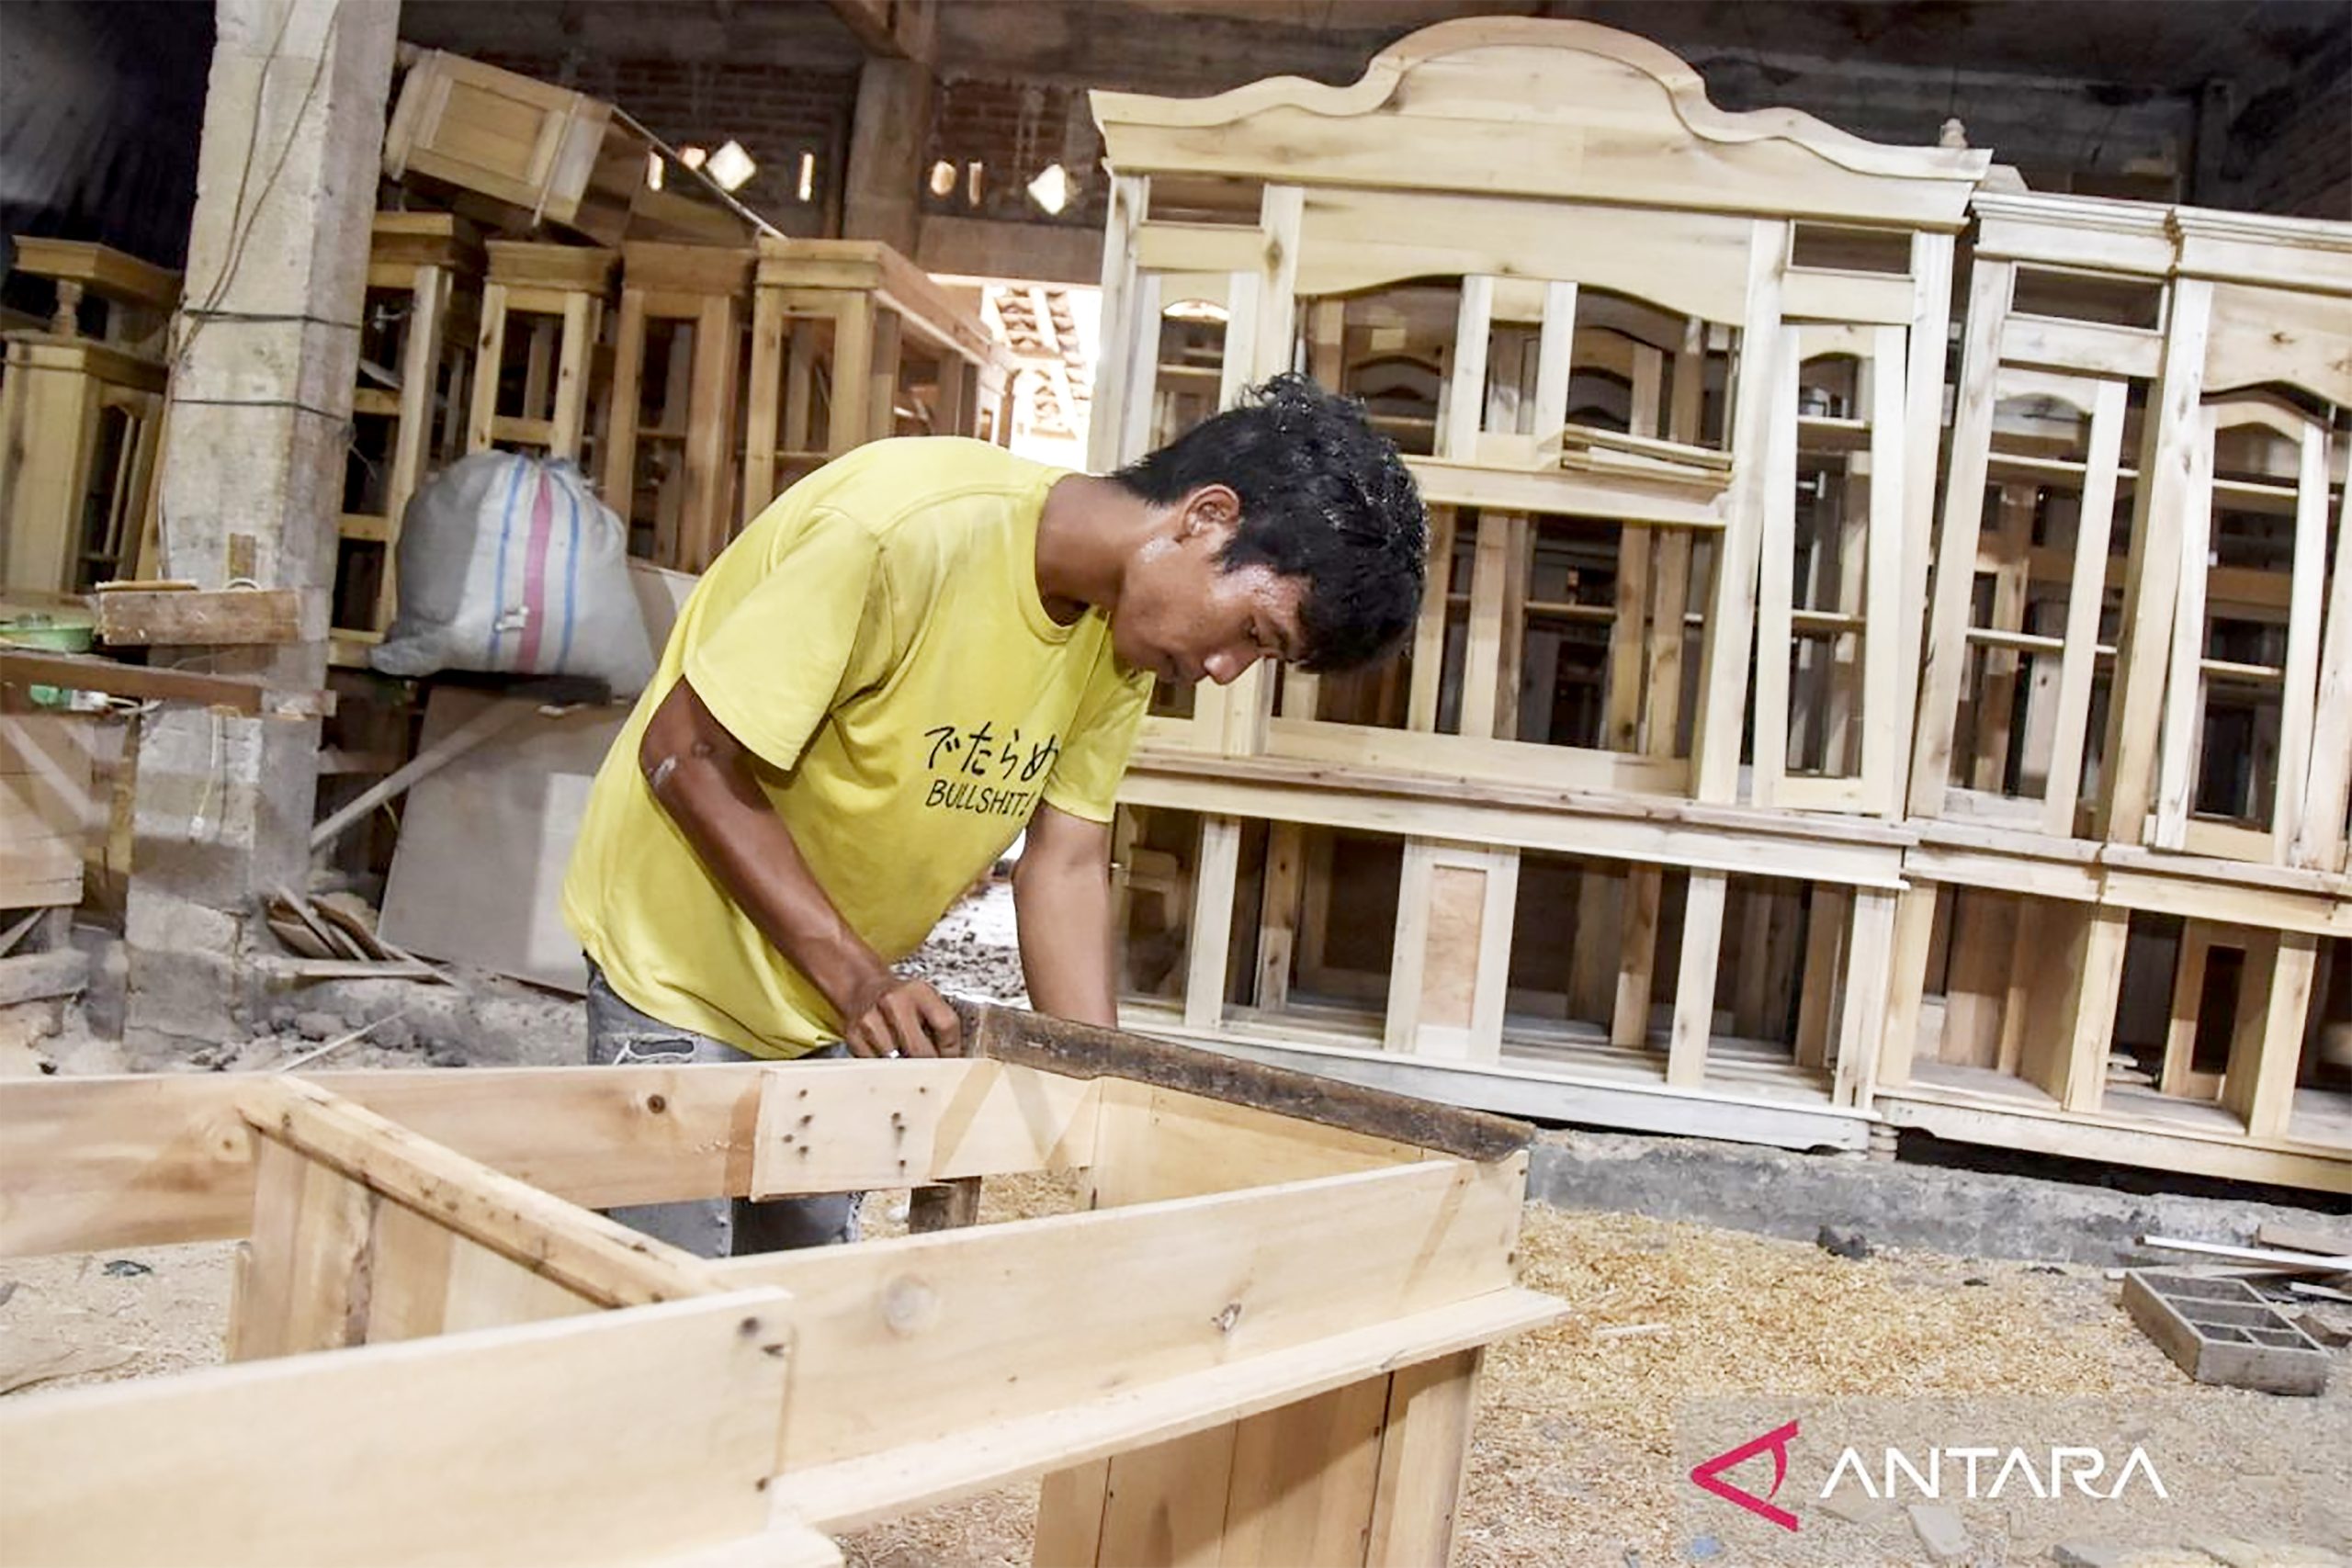
纳入由政府承担个人所得税第21条(PPh 21 DTP)优惠的五个行业包括:制鞋业、纺织及成衣业、家具业、皮革及皮革制品业,以及旅游业。
该激励措施适用于2026年全年所有具有固定性和经常性的总收入所产生的PPh 21。所指的总收入包括工资、固定或经常性津贴,以及根据公司规定或劳动合同确定的同类报酬。
有资格享受PPh 21 DTP优惠的工人,包括特定的正式员工以及月薪低于1,000万印尼盾的特定非正式员工。
对于按日薪、周薪、计件或包工方式领取工资的特定非正式员工,如其单日平均工资不超过50万印尼盾,也有资格享受该项优惠。
无论是正式员工还是非正式员工,享受PPh 21 DTP优惠的工人必须拥有纳税人识别号码(NPWP),或已与税务总局(DJP)行政系统整合的居民身份证号码(NIK)。
此外,员工不得根据其他税收规定同时享受其他PPh 21 DTP税收优惠。
关于税款承担机制,《2025年第105号财政部长条例》第5条规定,员工收入所扣缴的PPh 21应由雇主在支付收入时以现金形式代为缴纳。即使雇主向员工提供PPh 21税收津贴或代为承担PPh 21,该义务仍然适用。
雇主还必须就提供PPh 21 DTP优惠出具扣缴证明,并在个人所得税第21条的月度纳税申报表(SPT)中进行申报。
《2025年第105号财政部长条例》由财政部长Purbaya Yudhi Sadewa于2025年12月29日签署,并于2025年12月31日正式颁布。(小蓉)